News - Տարեց տնատերերը կանգնած են աճող հիփոթեքային միտումների առջև
Business Strategy
Տարեց տնատերերը կանգնած են աճող հիփոթեքային միտումների առջև
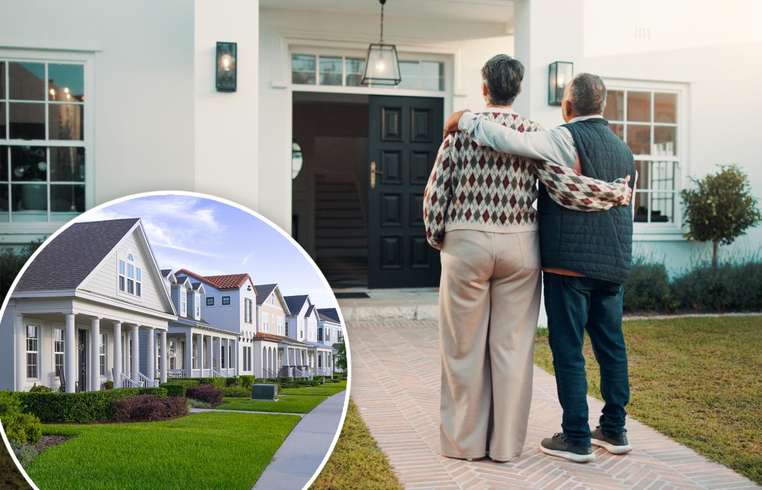
Ամերիկայում սեփական տան սեփականատերության փոփոխվող դաշտում, տարեց սեփականատերերի աճող թիվը շարունակում է կրել հիպոթեքային վճարումների ծանրությունը, մի միտում, որը հակադրվում է երկրում հիպոթեքից ազատ սեփականություն ունեցող տների ընդհանուր աճին: Realtor.com-ի կողմից, օգտագործելով ԱՄՆ Բնակչության ծառայության տվյալները, վերջերս կատարված վերլուծության համաձայն, 2025 թվականին սեփական տների 41%-ը դարձել է հիպոթեքից ազատ, ինչը զգալի աճ է 2010 թվականի 32.8%-ից: Սակայն այս դրական միտումը չի արտացոլվում 75 և ավելի տարեկան ամերիկացիների մեջ, որտեղ հիպոթեքային պարտքի առկայությունը զգալիորեն աճել է: Վերջին 15 տարում՝ 2010-ից 2025 թվականներին, ակտիվ հիպոթեք ունեցող տարեց տան սեփականատերերի թիվը աճել է 1.79 միլիոնից մինչև 3.93 միլիոն: Թեև ընդհանուր ծերացող բնակչությունը աճել է, ավելի ուշ տարիքում տներ գնելը երկարաձգել է հիպոթեքային վճարումները դեպի կենսաթոշակային տարիքը, որը նախկինում սովորաբար ազատ էր պարտքերից: Այս փոփոխությունների մասին արտահայտվեց Realtor.com-ի ավագ տնտեսագետ Ջիայի Ցյուն, նշելով, որ շատ տարեց տները դեռևս ունեն հիպոթեքներ ուշ տարիքում տներ գնելու պատճառով: Այս տներից դեռ հիպոթեքային պարտք ունեցողների տոկոսը աճել է 20.3%-ից 28.7%, ինչը նշանակում է, որ ավելի քան չորսից մեկն ավել տարեց սեփականատեր շարունակում է կատարել ամսական վճարումներ: Հետաքրքիր է, որ սեփականատեր դառնալու ուշացումը արտացոլում է ավելի լայն ժողովրդագրական փոփոխություն, քանի որ առաջին անգամ տներ գնողների միջին տարիքը հասել է ռեկորդային՝ 40 տարեկանին: Տուն սեփականություն ունենալը ավանդաբար համարվում էր ֆինանսական թոշակի նպատակը, սակայն այս սպասումը դարձել է ավելի քիչ իրագործելի շատերի համար: Տարածաշրջանային այլությունները ավելի են լուսաբանում այս խնդիրը. Մայամին գլխավորում է որպես հիպոթեքից ազատ սեփականատիրության ամենաբարձր տիրույթով (45.9%), մոտ ենք Բուֆալոյին (45.6%) և Պիտսբուրգին (45.5%): Հակառակմամբ, Վաշինգտոնում, Դիստրիկտ Քոլումբիա, սեփական տների 73.2%-ը դեռ ունեն հիպոթեքներ, և Դենվերը եւ Ռալեյն նույնպես ցույց են տալիս բարձր հիպոթեքային պարտքերի: Այս տարածաշրջանային տարբերությունները կարող են լուրջ հետեւանքներ ունենալ բնակարանային շուկայի վրա: Հավերժ հիպոթեքային ցածր տոկոսադրույքներով պարտավորությունների ամրապնդումը ստիպել է շատ սեփականատերերին մնալ իրենց տներում՝ հաշվի առնելով փոխառության բարձր խնջույքներն, որը սահմանափակում է հայտարարված տների առաջարկը: Այս հիպոթեքային տոկոսադրույքը ամրապնդման ազդեցությունը, համակցված մատչելիության մարտահրավերներին, լարվածություն է ստեղծում հնարավոր գնորդների ընտրանքներում: Այս տրամադրությամբ, հիպոթեքից ազատ սեփականատերերը պահպանում են ավելի մեծ ճկունություն, ինչը թույլ է տալիս նրանց ազատ լինել ֆինանսական տույժերից հետընթացի ժամանակ: Այս ճկունությունը, հավատարիմորեն, կարեւոր դեր կխաղա, քանի որ ազգի ծերացող բնակչությունը քննարկում է գեներացիոն նոր գույքի փոխանցումը եւ տեղափոխման որոշումները, որոնք կարող են զգալիորեն ձևավորել բնակարանային շուկայի լանդշաֆտը առաջիկա տարիներին:
About usyoo
Categories
Tags