News - Пожилые домовладельцы сталкиваются с растущими тенденциями на рынке ипотечного кредитования
Business Strategy
Пожилые домовладельцы сталкиваются с растущими тенденциями на рынке ипотечного кредитования
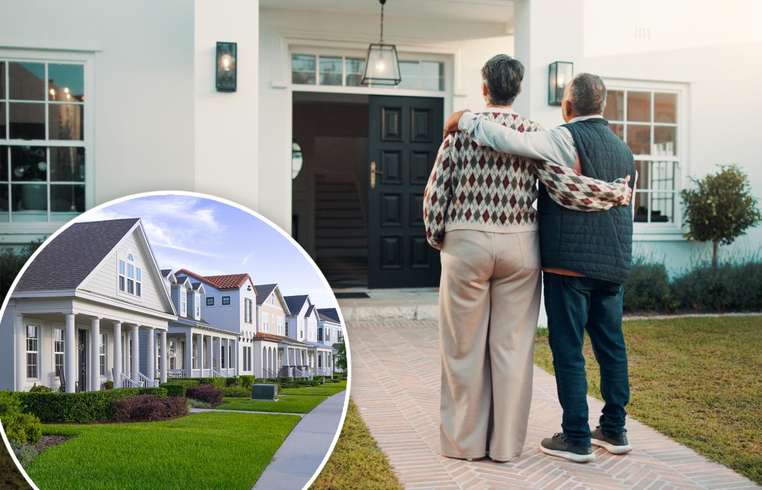
В меняющемся ландшафте домовладения в Америке все большее количество пожилых домовладельцев продолжают нести бремя ипотечных платежей, что контрастирует с общим ростом количества недвижимости без ипотеки по всей стране. Согласно недавнему анализу от Realtor.com, проведенному с использованием данных Бюро переписи населения США, было замечено значительное увеличение числа объектов, принадлежащих полностью без ипотеки: к 2025 году 41% домов, занимаемых собственниками, будут полностью выкуплены, что является заметным увеличением с 32,8% в 2010 году. Тем не менее, эта положительная тенденция не отражается среди американцев в возрасте 75 лет и старше, где заметно увеличилось наличие ипотечной задолженности. За последние 15 лет, с 2010 по 2025 годы, количество пожилых домовладельцев с активными ипотеками выросло с 1,79 миллиона до 3,93 миллиона. Хотя общее стареющее население выросло, паттерн покупки домов в более позднем возрасте распространился на годы, подходящие для выхода на пенсию, когда прежние поколения обычно освобождались от долгов. Комментируя эти изменения, Дзяйи Сюй, старший экономист в Realtor.com, отметил, что у многих пожилых домовладельцев все еще есть ипотеки из-за поздних покупок домов. Процент таких домовладельцев с оставшимися ипотечными долгами увеличился с 20,3% до 28,7%, что означает, что более одного из четырех пожилых домовладельцев продолжают совершать ежемесячные выплаты. Интересно, что задержка во владении недвижимостью отразила более широкий демографический сдвиг, так как медианный возраст покупателей, впервые приобретающих дом, достиг рекордного уровня в 40 лет. Владение домом без ипотеки традиционно считалось финансовой целью для пенсионеров, но это желание стало менее достижимым для многих. Региональные различия также подчеркивают эту проблему: Майами лидирует с самым высоким уровнем домовладения без ипотеки (45,9%), за ним следуют Буффало (45,6%) и Питтсбург (45,5%). Для контраста, в Вашингтоне, округ Колумбия, 73,2% домов, занимаемых владельцами, все еще имеют ипотеки, также как и в Денвере и Роли, которые показывают высокие уровни ипотечной задолженности. Эта региональная вариация несет значительные последствия для рынка жилья. Историческая тенденция фиксирования низких ипотечных ставок привела к тому, что многие домовладельцы остаются на месте, несмотря на рост расходов на заимствование, что ограничивает предложение жилья. Этот эффект блокировки ставок по ипотекам, усугубленный проблемами доступности, сужает выбор для потенциальных покупателей. С другой стороны, домовладельцы без ипотеки сохраняют гибкость, не стесненные финансовыми штрафами, связанными с переездом. Эта гибкость, вероятно, сыграет ключевую роль, по мере того как стареющее население страны рассматривает вопросы передачи собственности следующим поколениям и решений о переезде, что может значительно изменить ландшафт рынка жилья в ближайшие годы.
About usyoo
Categories
Tags