News - ارتفعت الأسهم الأوروبية مع أداء متباين للقطاعات.
Business Strategy
ارتفعت الأسهم الأوروبية مع أداء متباين للقطاعات.
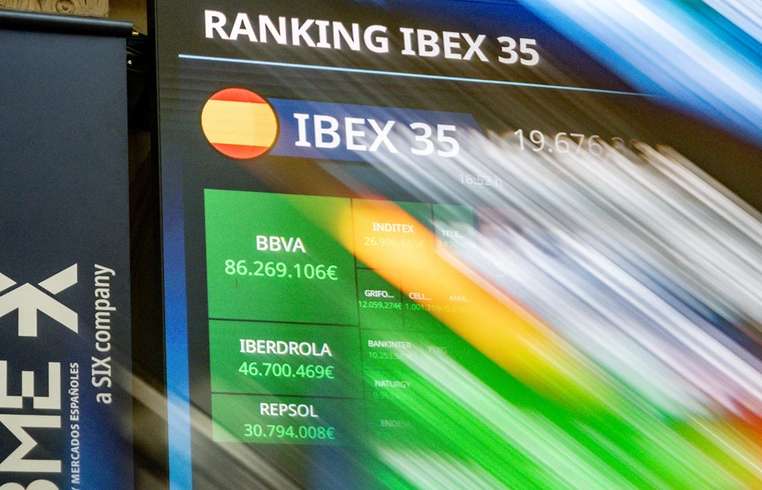
شهدت المؤشرات الأوروبية تحركات متفاوتة يوم الجمعة هذا، حيث أظهرت ارتفاعًا طفيفًا بشكل عام ولكن مع أداء قطاعي متنوع. وأغلقت مقاييس Stoxx Europe 600 بزيادة طفيفة بنسبة 0.02% لتنهي عند 664.14 نقطة، مما يمثل ارتفاعًا أسبوعيًا بنسبة 2.4%. كان أداء مؤشر FTSE 100 في المملكة المتحدة وCAC 40 في فرنسا من بين الأفضل، حيث أغلقا على ارتفاع بنسبة 0.36% و0.09% على التوالي. وشهدت إيطاليا عبر FTSE MIB وإسبانيا عبر IBEX 35 أيضًا زيادات. ومع ذلك، كانت ألمانيا عبر مؤشر DAX استثناء، حيث شهد انخفاضًا طفيفًا بنسبة 0.08%. أبرزت بيانات التضخم الفرنسية لشهر أكتوبر ارتفاعًا أبطأ من المتوقع، حيث سجلت زيادة سنوية بنسبة 3.7%، وهو أقل قليلاً من التوقعات التي كانت عند 3.8%. ربما لعب هذا التراجع في بيانات التضخم دورًا في تعزيز معنويات المستثمرين. تضرر قطاع أشباه الموصلات بشكل كبير من الأخبار غير المتوقعة بأن الرئيس التنفيذي لشركة Nvidia، جنسن هوانغ، سيتنحى وسط جدل. وقد أثر ذلك بشكل خاص على أسهم شركات مثل Infineon التي شهدت انخفاضًا بنسبة 4.3% وASM International التي فقدت 4.1%. على النقيض، شهدت شركة Wise Group المالية ارتفاعًا في قيمة أسهمها بنسبة 7.7% بعد تحقيق أرباح قوية. كما سجلت الشركات البريطانية Centrica وAviva أداءً قويًا مع ارتفاع أسهمها بنسبة 3.8% و3.4% على التوالي. وفي قطاع السلع الفاخرة، واجه المصنعون بعض التراجع. شهدت شركات مثل Kering وHermes وLVMH تراجعًا في أسهمها بنسبة 2.4% و0.8% و0.3% على التوالي. تعزى هذه الانخفاضات إلى تعديلات في توقعات الأرباح للربع القادمة، مما يعكس شعور السوق الحذر وسط التحديات الاقتصادية الأوسع. العوامل المضافة إلى المزاج الحذر للسوق تضمنت تراجعًا طفيفًا بنسبة 0.5% لشركة Hugo Boss، كجزء من نمط أوسع من إعادة تقييم في قطاع تجارة الأزياء بالتجزئة. لاحظت Assicurazioni Generali انخفاضًا طفيفًا بنسبة 1.1% في ظل خطتهم الاستراتيجية المحدثة التي تركز بشكل كبير على التغلب على العقبات الاقتصادية المقبلة. بشكل عام، في حين أن بعض القطاعات كافحت من أجل التحديات، أظهرت الأسواق الأوروبية مقاومة حيث تمكنت عدة مؤشرات من الحفاظ على الزخم التصاعدي وسط عوامل خارجية متنوعة.
About usyoo
Categories
Tags