News - Зміна соціального забезпечення (COLA) у 2027 році: що потрібно знати пенсіонерам
Business Strategy
Зміна соціального забезпечення (COLA) у 2027 році: що потрібно знати пенсіонерам
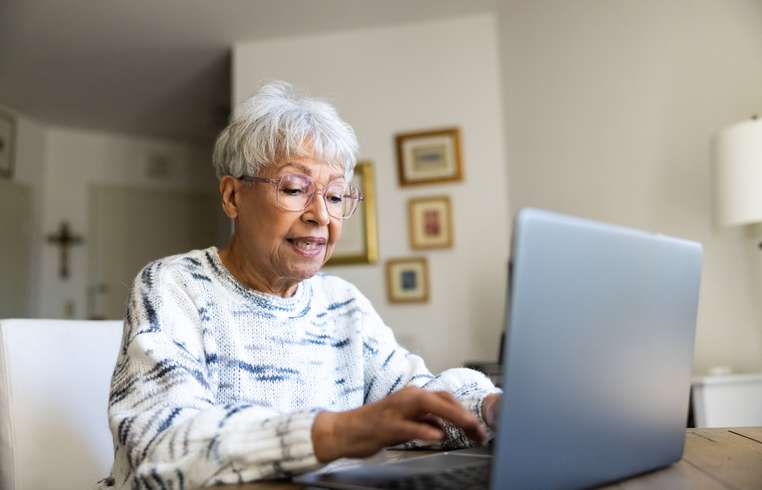
Майбутнє виплат по соціальному забезпеченню виглядає трохи світліше для пенсіонерів через оголошення про 3,6% коригування на вартість життя (COLA) на 2027 рік. Це збільшення спрямоване на протидію нещадній хвилі інфляції, яка перевищила зростання заробітної плати та напружила фіксовані доходи тих, хто залежить від соціального забезпечення. Щорічне коригування COLA соціального забезпечення регулюється на основі Індексу споживчих цін для міських найманих працівників і службовців (CPI-W), який відображає інфляційні тенденції, що впливають на вартість життя по всій території Сполучених Штатів. Однак, незважаючи на значне коригування на 3,6%, реалії сучасної економіки залишаються важкими. Причина цієї вищої, ніж очікувалося, корекції криється в останніх геополітичних дестабілізаціях, зокрема конфлікті з Іраном, який спричинив волатильність на світових ринках нафти, що призвело до зростання вартості повсякденних товарів. Цей несподіваний тиск змусив Федеральний резерв переосмислити свою політику відсоткових ставок, відмовляючись від раніших прогнозів зниження ставок на користь підвищень, щоб керувати домашньою інфляцією. З історичної точки зору, підвищення в 3,6% є значним — воно займає п’яте місце за величиною за останні 35 років. Незважаючи на це, ефективність коригувань COLA продовжує викликати дискусії. Багато пенсіонерів і груп інтересів стверджують, що використана формула, заснована на CPI-W, неточно відображає витратні звички середньостатистичного старшого громадянина, що викликає сумніви щодо ефективності цих коригувань. Ліга громадян старшого віку (SCL), відомий захисник пенсіонерів, пропонує перейти до Індексу споживчих цін для американців 62 років і старших (CPI-E) як більш підходящого заходу для визначення COLA. SCL підкреслює, що використання CPI-W оминає критичні категорії витрат, що впливають на пенсіонерів неспівмірно, що призводить до недооціненості справжнього впливу інфляції на пенсіонерів. Відносно високі коригування після пандемії надали тимчасове полегшення до певної міри. Звіти показують поліпшення у порівнянні з попередніми роками, коли втрата купівельної спроможності з 2010 року трохи звузилася, але все ж значні розриви залишаються неусуненими. Пенсіонери стикаються з суворою реальністю: хоча COLA надає негайне полегшення, вони є недостатніми самі по собі. Пенсіонери повинні ретельно планувати додаткові заощадження, щоб подолати поточні проблеми з доступністю. Оскільки соціальне забезпечення стикається з цими викликами попереду, заклики до законодавчих змін до рамки розрахунку COLA не стихають, підкреслюючи критичну потребу в політичних адаптаціях, які дійсно відповідатимуть фінансовим реаліям пенсіонерів. Тим часом пенсіонерів заохочують досліджувати комплексні фінансові стратегії понад соціальне забезпечення, щоб забезпечити стійку довгострокову безпеку.
About usyoo
Categories
Tags