News - Los propietarios ancianos enfrentan tendencias crecientes en hipotecas
Business Strategy
Los propietarios ancianos enfrentan tendencias crecientes en hipotecas
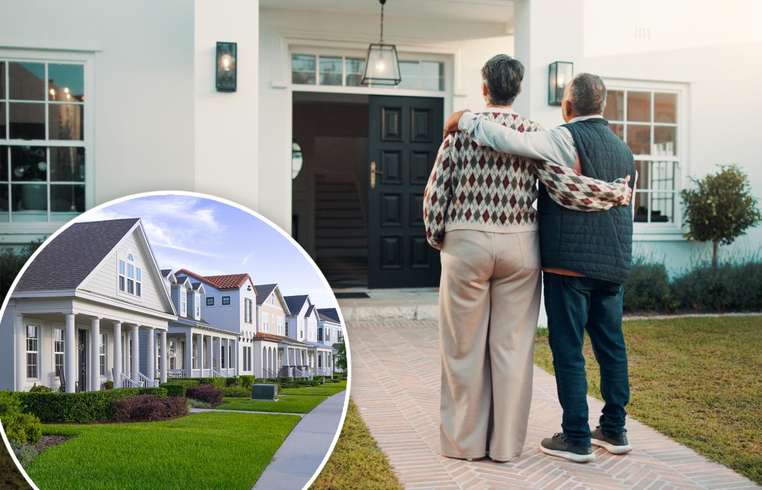
En un paisaje cambiante de propiedad de vivienda en América, un número creciente de propietarios de edad avanzada continúa soportando la carga de los pagos hipotecarios, una tendencia que contrasta con el aumento generalizado de propiedades sin hipoteca en todo el país. Según un análisis reciente de Realtor.com, utilizando datos de la Oficina del Censo de EE. UU., se observó un aumento significativo en la propiedad sin hipotecas: el 41% de las viviendas ocupadas por sus propietarios se poseían completamente en 2025, un aumento notable desde el 32.8% en 2010. Sin embargo, esta tendencia positiva no se refleja entre los estadounidenses de 75 años o más, donde la presencia de deuda hipotecaria ha aumentado significativamente. En los últimos 15 años, de 2010 a 2025, el número de propietarios mayores con hipotecas activas se ha disparado de 1.79 millones a 3.93 millones. Aunque la población mayor en general ha crecido, el patrón de comprar casas más tarde en la vida ha extendido los pagos hipotecarios hacia los años elegibles para la jubilación, una era que una vez fue típicamente libre de deudas para generaciones anteriores. Comentando sobre estos cambios, Jiayi Xu, una economista senior en Realtor.com, señaló que muchos propietarios mayores todavía tienen hipotecas debido a compras de viviendas tardías. El porcentaje de estos propietarios con deuda hipotecaria restante aumentó del 20.3% al 28.7%, lo que significa que más de uno de cada cuatro propietarios mayores continúa con pagos mensuales. Curiosamente, la demora en la propiedad de la vivienda refleja un cambio demográfico más amplio, ya que la edad media de los compradores de vivienda por primera vez alcanzó un récord de 40 años. Poseer una vivienda completamente se veía tradicionalmente como un objetivo financiero de jubilación; sin embargo, esta aspiración se ha vuelto menos factible para muchos. Las disparidades regionales iluminan aún más este problema: Miami lidera con la tasa más alta de propiedad de vivienda sin hipoteca (45.9%), seguida de cerca por Buffalo (45.6%) y Pittsburgh (45.5%). Por el contrario, en Washington, DC, el 73.2% de las viviendas ocupadas por sus propietarios todavía tienen hipotecas, con Denver y Raleigh también mostrando altas tasas de deuda hipotecaria. Esta variación regional plantea implicaciones significativas para el mercado inmobiliario. La tendencia histórica de fijar tasas hipotecarias bajas ha llevado a muchos propietarios a permanecer en sus casas en medio de los crecientes costos de financiamiento, limitando la oferta de viviendas. Este efecto de fijación de tasas hipotecarias, junto con los desafíos de asequibilidad, limita las opciones de los compradores potenciales. Por otro lado, los propietarios sin hipoteca retienen flexibilidad, no sujetos a sanciones financieras asociadas con mudanzas. Esta flexibilidad probablemente desempeñará un papel crucial a medida que la población envejecida del país considere la transferencia generacional de propiedades y decisiones de reubicación, lo que podría moldear significativamente el panorama del mercado de la vivienda en los próximos años.
About usyoo
Categories
Tags